
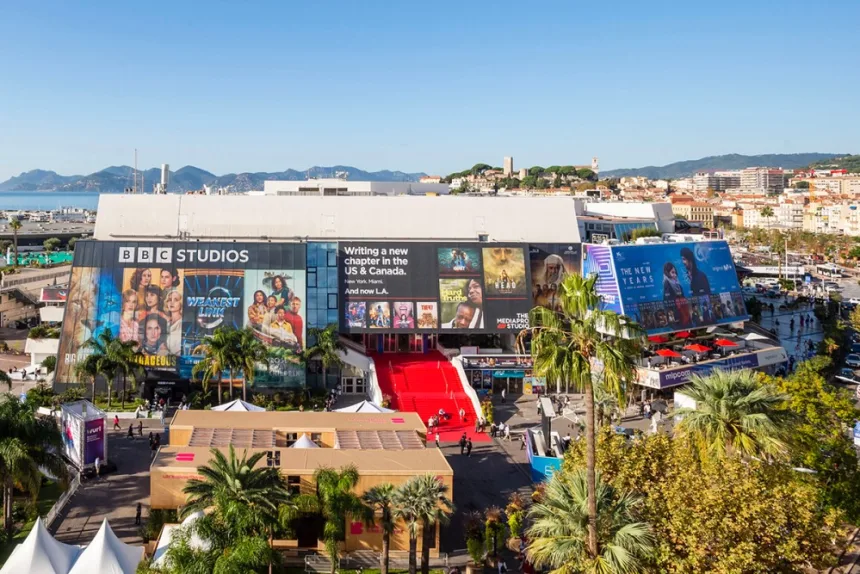
Çocuk içerikleri pazarı, yayın platformlarının ilk gösterim siparişlerindeki gerileme ve izleyicilerin eski yapımlara yönelmesi nedeniyle yeni bir dönemden geçiyor. Mipcom’un çocuk ve aile içeriklerine odaklanan ön etkinliği MipJunior, cumartesi günü Ampere Analysis Kıdemli Araştırma Müdürü Cyrine Amor’un sunumuyla başladı. Amor, çocuk yapımlarının finansman bulmasını zorlaştıran gelişmeleri 2026 pazarı üzerinden değerlendirdi.
Mipcom’un asıl etkinliği pazartesi günü Cannes’da başlayacak. Çocuk ve aile içerikleri alanındaki yapımcılar için bu buluşmanın ana gündemlerinden biri, dizilerin üretim maliyetlerini karşılayacak siparişlere ulaşmak olacak. Son on yılda yayın hizmetleri, çocuk içerikleri sektörünün en büyük umudu olarak görülüyordu. Ebeveynlerin çocuklarının sevdiği programları sunan servisleri iptal etmeyeceği, çocukların da aynı yapımları tekrar tekrar izlediği düşünülüyordu.
Yayın Platformlarının Çocuk Siparişleri Geriledi
Ampere Analysis verilerine göre SVOD hizmetlerinin çocuk televizyonu siparişleri, 2022’nin ilk yarısına kadar uzanan 12 aylık dönemde 196 iken 2026’nın ilk yarısına kadar olan dönemde 88’e düştü. Bu sayı, 2025’teki 72 siparişe göre yüzde 22 artış anlamına geliyor. Ancak Amor, söz konusu yükselişin daha düşük bir temel üzerinden gerçekleştiğine dikkat çekti.
Çocuk içeriklerinin farklı servislerde çoğalması da pazardaki rekabeti artırıyor. Sunumda paylaşılan rakamlara göre SVOD operatörleri dünya genelinde yılda 240 bin saat içerik sunuyor. Netflix kataloğundaki yıllık içerik miktarı 4 bin saat olarak verilirken, reklam destekli AVOD servislerinde bu toplam 140 bin saate ulaşıyor. Tubi’nin payı ise 24 bin saat.
YouTube tarafında 10 milyondan fazla aboneye sahip 250 çocuk kanalı bulunuyor. Videolar, kısa videolar ve canlı yayınlar birlikte değerlendirildiğinde platformdaki toplam çocuk içeriği 300 bin saate ulaşıyor. Bu içeriğin yüzde 80’ini okul öncesi kanallar oluşturuyor.
İzleyiciler Yeni Yapımlar Yerine Eski Favorilere Yöneliyor
Ampere Analysis’in PlumResearch verileri, yayın servislerindeki izlemelerin yüzde 90’ının uzun kuyruk olarak tanımlanan eski içeriklerden geldiğini gösteriyor. Bu yapımlar, platformlardaki başlıkların yüzde 75’ini oluşturuyor. Veriler, izleyicilerin yalnızca yeni çıkan yapımlara değil, katalogda uzun süre kalan dizilere de yoğun ilgi gösterdiğine işaret ediyor.
Bu eğilim, servislerin yeni içeriklere ayırdığı paya da yansıyor. Önceki beş yıl içinde yayımlanan yapımların Amazon Prime Video’daki içerik saatleri içindeki oranı, Temmuz 2022’de yüzde 22 iken Temmuz 2024’te yüzde 11’e geriledi. Disney’de aynı oran yüzde 23’ten yüzde 13’e düştü. Netflix’in yeni yapımlara daha fazla yer verme çabasına rağmen platformdaki pay yüzde 48’den yüzde 36’ya indi.
Alfa Kuşağının Tercihleri Pazarın Yönünü Etkiliyor
Cyrine Amor’un aktardığı değerlendirmeye göre Z Kuşağı; sıkıldığında, yeni bir şey keşfetmek istediğinde, kendini bir içeriğe kaptırmak istediğinde veya zihnini dağıtmak istediğinde yayın servislerine yöneliyor. Alfa Kuşağı içinse yayın platformları ya da YouTube, bu ihtiyaçlardan yalnızca ikisinde ilk tercih olarak öne çıkıyor.
2010’larda ve 2020’lerin başında doğan Alfa Kuşağı, kendini bir şeye kaptırmak, zihnini dağıtmak veya sıkıntısını gidermek istediğinde video oyunları ve oyun uygulamalarına yöneliyor. Bu tablo, çocuk izleyicilere ulaşmak isteyen yapımcıların karşısındaki rekabetin yalnızca diğer yayın servisleriyle sınırlı olmadığını gösteriyor.
Kamu Yayıncıları Hâlâ En Büyük Sipariş Kaynağı
Netflix’in animasyon yöneticileri çocuk içerikleri alanında çalışsa da özel bir şirket olarak sektörün kurtarıcısı olma sorumluluğunu üstlenmiyor. Eğitici çocuk eğlencesi sağlama görevi ise kaynakta kamu hizmeti yayıncılarıyla ilişkilendiriliyor.
BBC ve Almanya’nın ARD’si gibi kamu yayıncıları, 2026’nın ilk yarısına kadar olan 12 aylık dönemde 371 çocuk içeriği siparişi verdi. Bu kurumlar, ilk gösterim çocuk yapımlarında en büyük sipariş kaynağı olmayı sürdürüyor.
Ancak kamu yayıncılarının mali görünümü de baskı altında. Amor, bu kuruluşların gelirlerinin yatay seyrettiğini ve 2026 için 53 milyar dolar olarak tahmin edildiğini söyledi. Aynı yıl abonelik temelli OTT gelirlerinin 174 milyar dolara, diğer çevrim içi reklam gelirlerinin ise 292 milyar dolara ulaşması bekleniyor. Avrupa Birliği’ndeki yüzde 3,8 enflasyon oranı da kamu yayıncılarının bütçeleri üzerindeki baskıyı artırıyor.